Zenón de Somodevilla y Bengoechea, I marqués de la Ensenada (1702-1781), es considerado uno de los principales precursores de la Hacienda pública moderna española.
Durante el reinado de Fernando VI, el Marqués de la Ensenada, Ministro de Hacienda, puso en marcha un ambicioso programa de reformas destinado a racionalizar la administración del Estado, mejorar el conocimiento de la riqueza del país y establecer un sistema tributario más justo y eficiente. Y para todo ello, la pieza clave era la realización de un catastro en la Corona de Castilla, que proporcionaría los ingresos y el conocimiento del territorio y las gentes que necesitaba la Real Hacienda. Así, el 10 de octubre de 1749 se promulga el Real Decreto y su Instrucción anexa que ordenaba la averiguación catastral de los territorios de la Corona de Castilla.
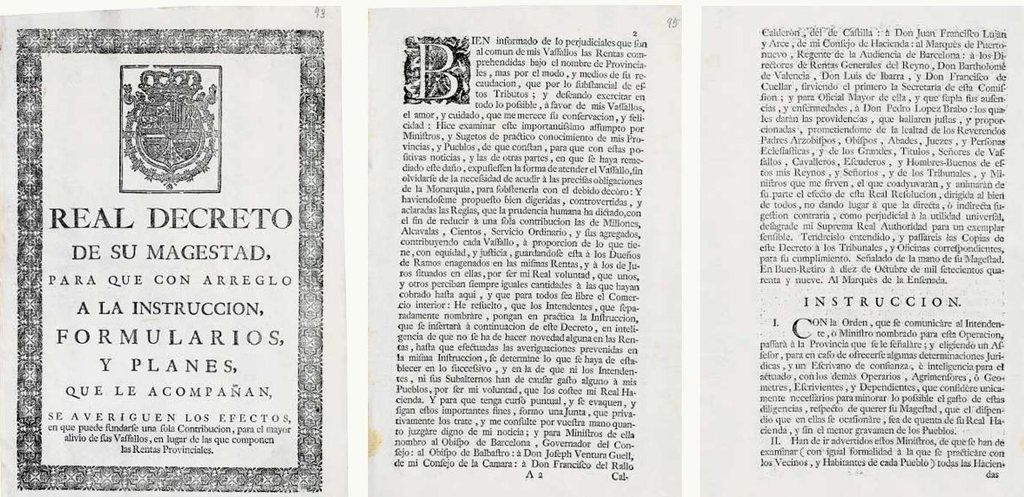
Imagen. Decreto de 10 de octubre de 1749
El sistema fiscal de la España del siglo XVIII se caracterizaba por una extraordinaria complejidad. La recaudación radicaba en una multiplicidad de tributos de distinta naturaleza, y solo la clase media era la que contribuía. Destacaban, así, los impuestos indirectos sobre el consumo, las rentas reales y diversos gravámenes de carácter eclesiástico.
La Hacienda castellana del momento se nutría de tres grandes tipos de impuestos: las rentas generales o de aduanas, las rentas estancadas o monopolios y las rentas provinciales o impuestos interiores.
Además, el pueblo castellano estaba también sujeto a pagar tributos eclesiásticos: el conocido diezmo, u obligación de entregar la décima parte de las cosechas y la producción agrícola y ganadera. Y la primicia queconsistía o entrega de una parte, cuota fija, de los primeros frutos de la tierra tras la recolección de la cosecha.
Ante los diversos tributos y el pago a diferentes entes, el Marqués de la Ensenada entendió la necesidad de simplificar tales figuras y que todos los estamentos contribuyeran a las arcas de la Hacienda Pública, incluida la nobleza y el clero, y en función de su riqueza, de ahí que se pueda establecer el paralelismo al espíritu constitucional consagrado en el artículo 31 de nuestra Carta Magna en la que Todos contribuirán al sostenimiento de los gastos públicos de acuerdo con su capacidad económica mediante un sistema tributario justo inspirado en los principios de igualdad y progresividad que, en ningún caso, tendrá alcance confiscatorio.
Impulsado por Ensenada, entre 1749 y 1756, se levanta el Catastro que lleva su nombre. Se trató de una extraordinaria averiguación territorial, económica y demográfica que permitió disponer, por primera vez, de información detallada sobre la riqueza de los pueblos de la Corona de Castilla, una verdadera radiografía del territorio con el fin último de implantar la única contribución, un impuesto universal que habría de sustituir la compleja y desigual maraña fiscal existente por un sistema basado en la capacidad económica real de todos y cada uno de los contribuyentes.
El proceso de averiguación catastral: paso a paso
La averiguación catastral de una localidad se iniciaba con él envío de una carta al concejo de la localidad firmada por el subdelegado a quien se le había asignado operar en ella, acompañada de un bando que debían publicar. En el mismo se ordenaba que todos aquellos que tuvieran bienes, rentas y/o cargas en el término presentasen una declaración de los mismos, que, en los casos de los vecinos debían incluir también los datos referidos a su familia. Se ordenaba la elección de una persona para contestar a un cuestionario de 40 preguntas sobre el término y sus gentes.
Posteriormente, el equipo se trasladaba al pueblo, reunían a los miembros del concejo y a los peritos designados por éste y de forma conjunta procedían a contestar a las 40 pregunta de un Interrogatorio General, destinadas a conocer la población, el territorio, los cultivos, los aprovechamientos, los oficios, las rentas y la actividad económica de cada municipio. A tiempo, se procedía a recoger las declaraciones de los vecinos y forasteros con intereses en el término y a la comprobación meticulosa de todo los declarado: las tierras, su superficie, aprovechamientos y rendimientos; se medían los edificios, se contaban las personas y ganados, se comprobaban los ingresos por trabajo, comercio, trasporte, etc., los censos (hipotecas), diezmos, limosnas hipotecarias, las rentas enajenadas, etc.
Con todo revisado, se confeccionaban los documentos catastrales oficiales: el libro de cabezas de casa, que recogía los datos demográficos, y el libro de lo real, que recogía todos los bienes y rentas. Ambos se hacían dobles, unos para seglares y otros para eclesiásticos. Los bienes y su valoración se hacían con idénticos criterios para ambos estamentos. Un paso más para garantizar la veracidad de lo recogido en los libros catastrales era la lectura pública de su contenido. Una vez terminados, se convocaba a todos los vecinos y se leían todas las partidas. El escribano levantaba acta, garantizando así la aceptación de todo lo declarado por parte de los vecinos de la localidad.
Una vez todo aceptado, los libros se enviaban al intendente, quien, una vez revisado, los pasaba a la contaduría donde se sacaban los valores de todas las partidas y se elaboraban los estados locales. También se hacían dobles, para seglares y para eclesiásticos. A partir de ellos, se elaboraban los estados provinciales, ahora para toda la provincia.
Este proceso incorporó mecanismos que recuerdan a los actuales procedimientos administrativos y tributarios, al combinar las declaraciones de los vecinos con su comprobación por la Administración. Además, constituyó un destacado ejercicio de coordinación entre los tres niveles de gobierno: la Real Hacienda, los intendentes y subdelegados provinciales, y los concejos y vecinos de cada localidad. Esta colaboración permitió obtener una radiografía sin precedentes de la realidad económica y territorial de la Corona de Castilla, con más de 15.000 localidades, y anticipó modelos de cooperación administrativa hoy esenciales para la gestión pública.
Resultados de la magna averiguación fiscal
La reforma tributaria no llegó a ver sus frutos y no se pudo aplicar esa única contribución, pero el Catastro de Ensenada sentó las bases de principios hoy esenciales en las haciendas públicas y, en particular, para la Dirección General del Catastro: el conocimiento permanente del territorio, la valoración de la riqueza inmobiliaria mediante los valores catastral y de referencia, aplicados a distintas figuras impositivas de naturaleza inmobiliaria; y la garantía de la equidad fiscal, sustentada en una información catastral actualizada que permita reflejar de manera justa la capacidad económica real de los contribuyentes.
Además, la información catastral ha experimentado una profunda transformación en las últimas décadas. Si bien nació con una finalidad eminentemente tributaria, hoy constituye una infraestructura pública de información al servicio de múltiples políticas públicas.
La Dirección General del Catastro viene impulsando desde hace años la difusión de la obra del Marqués de la Ensenada, cuya visión del territorio, de una fiscalidad basada en la riqueza real y de una administración más eficiente lo convierte en uno de los principales precursores de la modernización administrativa y financiera del Estado español.
Rocío Rodríguez Molina
Vocal Asesora de la Dirección General del Catastro