La configuración de los proyectos de inversión financieramente sostenibles y su imbricación en el marco de la Ley Orgánica de Estabilidad Presupuestaria, hasta llegar a la actual situación, ha sido el resultado de un proceso que me atrevo a asociar con los actos de una obra de teatro, que no es mi función calificar, pero que está teniendo algunos efectos en el ámbito de las entidades locales.
1. Planteamiento: el origen
A finales de abril de 2012 se aprobó la Ley Orgánica de Estabilidad Presupuestaria y Sostenibilidad Financiera (LOEPSF). Es ampliamente conocido que esta norma contiene los principios rectores de la actividad financiera de las administraciones públicas, define y regula las reglas fiscales, sus objetivos y las medidas aplicables en los casos de sus incumplimientos. En ese marco, las administraciones públicas están sujetas al cumplimiento de la regla de gasto y del objetivo de estabilidad presupuestaria. Por otra parte, aquellas que liquiden sus presupuestos con superávit, deben destinarlo a reducir su nivel de endeudamiento neto (artículo 32 LOEPSF).
En 2013, la aplicación de la regla de gasto a las entidades locales fue objeto de contestación por algunos de sus gobiernos en tanto consideraban que se estaba afectando a la prestación de los servicios públicos y limitando la ejecución de políticas fiscales activas.
Al final de aquel año, se aprobó una reforma de la LOEPSF, mediante la Ley Orgánica 9/2013, de 20 de diciembre, de control de la deuda comercial en el sector público. Para lo que ahora interesa, esta norma introdujo una nueva disposición adicional, la sexta, en la LOEPSF, por la que se estableció una alternativa (voluntaria) para el empleo de los superávits presupuestarios de las entidades locales, permitiendo que financien la ejecución de proyectos de inversión, que sean financieramente sostenibles (IFS), y que, además, ese gasto de inversión no compute en la regla de gasto, aunque sí lo debe hacer para determinar la capacidad de financiación.
2. Nudo: el concepto y su desarrollo
Para el empleo de los superávits en aquellas inversiones, aquella norma contiene una serie de condiciones: sólo pueden aplicarla las entidades locales que estén saneadas (con superávit, claro, y remanente de tesorería para gastos generales positivo, que no tengan prohibido el recurso al endeudamiento, y que presenten un período medio de pagos a proveedores no superior a 30 días). En este punto, es preciso indicar que, en realidad, el recurso que financia el gasto en IFS es el citado remanente de tesorería.
Y también contiene cautelas: las entidades locales no pueden incurrir en déficit al cierre del ejercicio en el que se ejecute la inversión y las corporaciones locales que quieran aplicar el superávit a IFS deben destinarlo previamente a otras finalidades: cancelar deudas con acreedores por operaciones contabilizadas, pero no aplicadas al presupuesto, y deudas con proveedores, contabilizadas y aplicadas al cierre del ejercicio anterior.
La norma se aplicó en 2014 con referencia al superávit de 2013. Y, para ejercicios posteriores, sólo se puede prorrogar anualmente atendiendo a la coyuntura económica.
Al mismo tiempo, la citada disposición adicional sexta remitía a una norma con rango de ley para concretar la calificación de una IFS, para lo que se debía tener en cuenta su contribución al crecimiento económico a largo plazo. Esa norma se concretó en una nueva disposición, decimosexta, del texto refundido de la Ley reguladora de las Haciendas Locales (TRLRHL).
Por razones de seguridad jurídica, esa disposición recoge una relación cerrada de grupos de programas de gasto que pueden incluir IFS. Hay que decir que la estructura presupuestaria de las entidades locales, que es común a todas ellas, tiene 88 grupos de programas. De ellos, cabe excluir 19 en tanto se refieren a pensiones y prestaciones a favor de sus empleados, a deuda pública, a transferencias y a gastos de administración general. De los 69 grupos restantes, están recogidos 33 en aquella relación.
Asimismo, con salvedades, excluye inversiones con una vida útil inferior a cinco años y el gasto corriente. Las IFS deben permitir durante su vida útil el cumplimiento de los objetivos de estabilidad presupuestaria y de deuda pública. También recoge un régimen de autorización en los casos de proyectos de mayor impacto financiero, por su cuantía o por su relevancia en el conjunto de los gastos no financieros de la entidad local, siempre que impliquen incremento de gastos de funcionamiento.
El expediente de gasto debe iniciarse en el ejercicio siguiente al del superávit y, como máximo, concluirse en el ejercicio posterior a aquél. En todo caso, debe incluir un elemento esencial: una memoria económica del proyecto, que debe estar suscrita por un miembro del gobierno local (su presidente u otro miembro en quien delegue), y sobre la que debe emitir informe (no vinculante) el interventor de la entidad local.
Como antes he comentado, la aplicación de la norma requiere que se prorrogue anualmente, lo que ha venido sucediendo desde 2014 todos los años, excepto en los de suspensión de las reglas fiscales. Hasta el pasado año, quizás la prórroga más relevante fue la aprobada en 2018 (Real Decreto-ley 1/2018, de 23 de marzo) en relación con el destino del superávit de 2017, que amplió aquella relación de grupos de programas presupuestarios que pueden acoger IFS y revisó el régimen de autorización administrativa previa antes citada, elevando los límites que determinan la sujeción a dicho régimen. Un año después, mediante el Real Decreto-ley 7/2019, de 1 de marzo, se incluyó en aquella relación el gasto de inversión en vivienda.
Ha sido en 2026 cuando se ha producido una reforma de mayor impacto (Real Decreto-ley 13/2026, de 2 de junio) al modificarse la propia disposición adicional decimosexta del TRLRHL, posibilitando que los gastos de IFS tengan carácter plurianual y al permitir el empleo del superávit de los años 2026 a 2029 en gasto en vivienda. Con la aplicación conjunta de ambas medidas las entidades locales podrían hacer políticas de vivienda hasta el año 2034, en el marco de sus competencias.
3. Desenlace: el impacto real y el futuro inmediato
Como antes he comentado, 2014 fue el primer año en el que se pudieron ejecutar IFS con cargo al superávit, de 2013. A partir de entonces, previa habilitación legal, las entidades locales pudieron seguir acogiéndose a esa alternativa. El reconocimiento de las obligaciones del gasto de inversión se puede producir en el ejercicio siguiente al del superávit o en el posterior a éste (por ejemplo, el superávit de 2013 se pudo destinar a IFS finalizadas en 2014, o iniciadas en este y finalizadas en 2015).
Con anterioridad a la suspensión de las reglas fiscales, en datos promedio, el superávit que, como máximo, las entidades locales han podido destinar a IFS se ha situado en el 46% del superávit total y el que, finalmente, han utilizado ha sido el 35% de dicho máximo. En el siguiente cuadro se recoge la evolución, en valores absolutos, tanto del superávit total (con datos de IGAE) como el que potencialmente se podría haber destinado a IFS y el importe de estos proyectos financiados con dicho superávit.
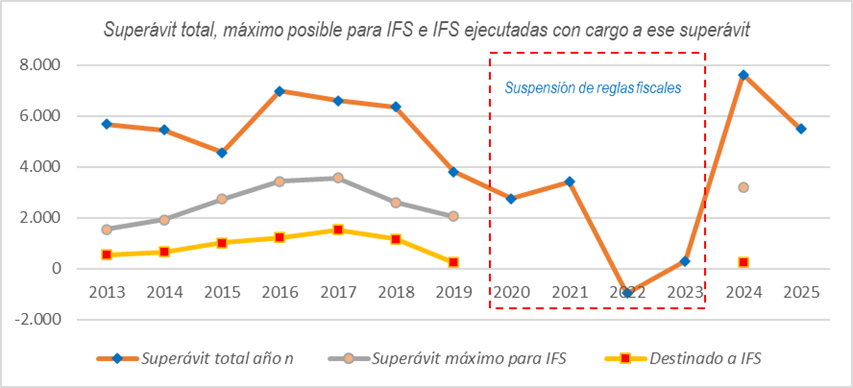
Nota. El importe reflejado en el gráfico, referido al superávit de 2024, es poco significativo, debido a que las entidades locales aún están facilitando información de las liquidaciones de presupuestos de 2025.
Asimismo, del gasto total en inversión real realizado por las entidades locales con anterioridad a la suspensión de las reglas fiscales, en datos promedio, el correspondiente a IFS ha representado el 14%.
Superado ese período de suspensión, es el superávit de 2024 el primero que se podrá utilizar para financiar IFS, lo que podría ocurrir en 2025 y 2026, e incluso 2027, debido a la aplicación del Real Decreto-ley 15/2025, de 2 de diciembre. Y, para complicar el escenario, a partir del pasado 4 de junio, el superávit de un ejercicio podrá financiar gastos plurianuales de IFS (con carácter general, de duración máxima de cuatro años). Esta posibilidad obligará a las entidades locales a llevar un control del recurso financiero utilizado en cada uno de esos años y el superávit con el que estarán conectados aquellos gastos. También implicará deberes para el Ministerio de Hacienda en cuanto a la captura de información, y, en su caso, al análisis y seguimiento de aplicación de aquella medida.
Gabriel Hurtado López
Subdirector General de Estudios Financieros de Entidades Locales